“Isso não é para mim.”
Você passa oito, nove, talvez dez horas trabalhando. Cumpre horário, resolve problemas, enfrenta cobrança, trânsito, cansaço. No fim do mês, o salário entra — e boa parte dele já tem destino antes mesmo de chegar.
Então alguém fala sobre Bolsa de Valores.
“Você trabalha 10 horas por dia. Mas o seu dinheiro trabalha quantas horas por você?”
A reação costuma ser imediata: “Isso não é para mim.”
Curiosamente, muitas vezes essa conclusão não nasce de uma experiência ruim com investimentos. Nasce de algo muito mais simples: falta de conhecimento sobre como esse mercado realmente funciona.
E existe uma diferença enorme entre decidir não investir depois de compreender os riscos e as possibilidades e simplesmente ficar de fora porque aquilo parece complicado demais.
CONHECÊ-LO ANTES DE DECIDIR.
Para quem cresceu aprendendo que segurança financeira significa trabalhar, receber salário e guardar algum dinheiro, comprar ações pode parecer quase uma aposta.
Mas uma ação representa participação em uma empresa. Ao adquirir ações, você passa a ter uma pequena parcela daquela companhia e fica exposto tanto ao potencial de valorização quanto aos riscos do negócio e das oscilações do mercado.
“O problema talvez não seja a Bolsa. Talvez seja a imagem que você criou dela”
A própria CVM destaca que quem pretende negociar ações e outros ativos precisa compreender suas características, funcionamento e riscos. Ou seja: investir conscientemente não significa ignorar o risco. Significa CONHECÊ-LO ANTES DE DECIDIR.
Esse ponto muda muita coisa.
A Bolsa não precisa ser tratada como cassino nem como máquina de enriquecimento. Ela é um ambiente organizado no qual investidores compram e vendem diferentes tipos de ativos. E, como qualquer decisão financeira, exige conhecimento, critérios e responsabilidade.
Imagine dois trabalhadores recebendo salários semelhantes.
O primeiro acredita que investir é complicado e passa anos adiando o assunto. O segundo também começa sem entender quase nada, mas decide aprender gradualmente: conhece os diferentes investimentos, entende seu próprio perfil, estuda risco, diversificação e começa a formar patrimônio de maneira consciente.
Nenhum deles possui garantia de enriquecimento.
A diferença é que o segundo passou a enxergar o dinheiro não apenas como algo recebido em troca de horas trabalhadas, mas também como um recurso que pode ser administrado e direcionado para objetivos futuros.
Essa talvez seja a verdadeira mudança de visão.
Liberdade financeira não começa quando você fica rico. Começa quando deixa de ser completamente dependente daquilo que consegue produzir com o seu tempo.
É nesse ponto que muita gente trava.
Você não precisa abandonar seu emprego, colocar todas as economias na Bolsa ou procurar a “ação perfeita”.
Precisa compreender primeiro.
Como uma ação funciona? Por que seu preço sobe ou cai? Quais são os riscos? Quanto você pode investir sem comprometer sua vida financeira? Como montar uma estratégia coerente com seus objetivos?
É nesse ponto que muita gente trava.
Não por falta de interesse. Não por falta de inteligência. Mas porque tenta aprender por pedaços: um vídeo aqui, uma opinião ali, uma dica nas redes sociais, uma indicação de ativo sem contexto. O resultado costuma ser mais confusão do que clareza.
E quando falta clareza, o medo ocupa o espaço.
Por isso, talvez o seu próximo passo não seja abrir uma conta em uma corretora nem comprar sua primeira ação.
Talvez seja construir uma base.
Entender os conceitos fundamentais, saber o que observar, reconhecer os riscos e desenvolver critérios próprios antes de colocar dinheiro em qualquer ativo.
Essa é exatamente a proposta do Bolsa de Valores — Sem Medo, Sem Mistério.
O material foi pensado para quem está começando e quer sair do “eu não entendo nada disso” para uma compreensão mais organizada do funcionamento da Bolsa, sem depender de promessas fáceis ou de decisões tomadas no impulso.
Se este artigo fez você perceber que talvez a Bolsa não seja um universo inacessível, mas apenas um assunto que ainda não lhe foi explicado da maneira certa, o próximo passo é aprofundar esse entendimento.
Você pode conhecer o Bolsa de Valores — Sem Medo, Sem Mistério aqui:
Quero entender como a Bolsa de Valores realmente funciona
Porque antes de pensar em ganhar dinheiro investindo, existe uma decisão mais importante:
deixar de entregar o seu futuro financeiro àquilo que você ainda não compreende.
Adoraríamos receber Seu Comentário e suas dúvidas. Ou simplesmente se cadastre abaixo para receber nossas atualizações diariamente.
Ou simplesmente se cadastre abaixo para receber nossas diariamente.
...um dos enganos mais caros da vida financeira
Existe uma diferença silenciosa entre PARECER RICO e SER FINANCEIRAMENTE FORTE.
E essa diferença quase nunca aparece na roupa, no carro, no restaurante escolhido ou no celular que alguém coloca sobre a mesa.
Imagine duas pessoas.
A primeira ganha R$ 12 mil por mês. Troca de carro com frequência, parcela viagens, compra eletrônicos de última geração e mantém um padrão de vida que chama atenção. Quando recebe, o dinheiro já encontra uma fila de compromissos esperando por ele.
A segunda ganha R$ 7 mil. Seu carro é mais simples. Ela não sente necessidade de transformar cada aumento de renda em aumento de consumo. Parte do que recebe compra ativos, participação em empresas, fundos, títulos e patrimônio.
Agora vem a pergunta desconfortável:
QUAL DAS DUAS É MAIS RICA?
Se você olhar apenas para aquilo que elas conseguem COMPRAR, provavelmente escolherá a primeira.
Mas se olhar para aquilo que elas conseguem MANTER, ACUMULAR E POSSUIR, talvez a resposta mude completamente.
Esse é um dos enganos mais caros da vida financeira moderna: confundir CAPACIDADE DE CONSUMO com CAPACIDADE DE CONSTRUÇÃO DE PATRIMÔNIO.
Comprar demonstra que, naquele momento, você dispõe de dinheiro ou de crédito.
Possuir demonstra algo muito mais profundo: você conseguiu transformar parte do seu trabalho em alguma coisa que CONTINUA EXISTINDO DEPOIS QUE O DINHEIRO FOI GASTO.
E essa diferença muda tudo.
muito dinheiro passou por suas mãos. pouco dinheiro ficou com você.
Existe dinheiro que entra na sua vida e imediatamente desaparece.
Salário entra.
Prestação sai.
Bônus entra.
Viagem sai.
Aumento entra.
Padrão de vida aumenta.
Você trabalha mais, movimenta mais dinheiro e aparentemente progride. Mas, quando observa o patrimônio acumulado depois de alguns anos, percebe algo estranho:
MUITO DINHEIRO PASSOU POR SUAS MÃOS. POUCO DINHEIRO FICOU COM VOCÊ.
Esse é o ponto em que precisamos redefinir riqueza.
Riqueza não é simplesmente conseguir pagar por coisas.
Riqueza é aumentar sua capacidade de dizer:
“Isso me pertence.”
Uma ação representa uma pequena participação em uma empresa.
Um título representa um direito financeiro.
Uma cota de fundo representa participação em determinado conjunto de ativos.
Um imóvel quitado representa patrimônio.
Uma reserva financeira representa tempo e margem de decisão.
Perceba como a lógica muda.
Quando você consome, normalmente troca dinheiro por uma experiência, serviço ou bem.
Quando você constrói patrimônio, troca dinheiro por POSSE, RENDA POTENCIAL, PROTEÇÃO OU AUTONOMIA FUTURA.
Isso não significa viver contando moedas enquanto a vida passa.
Significa aprender a distinguir PRAZER PRESENTE de DEPENDÊNCIA FUTURA.
Porque o problema nunca foi jantar bem, viajar ou comprar aquilo de que você gosta.
O problema começa quando praticamente toda melhora financeira é convertida em uma nova obrigação.
Você recebe mais.
Gasta mais.
Recebe ainda mais.
Gasta ainda mais.
Por fora, parece prosperidade.
Por dentro, existe uma estrutura extremamente frágil: se a renda parar, o padrão desmorona.
Por isso, talvez uma das perguntas financeiras mais importantes que você possa fazer não seja:
“Quanto eu consigo comprar?”
Mas:
“Quanto daquilo que eu ganho está sendo transformado em alguma coisa que continuará trabalhando a meu favor?”
Essa pergunta muda comportamento.
E comportamento repetido muda patrimônio.
Escolher trabalhar porque deseja, e não apenas porque precisa.
Existe uma fase da vida em que possuir mais coisas realmente parece progresso.
Depois você percebe algo maior.
O objetivo não deveria ser simplesmente conseguir consumir mais.
Deveria ser construir uma estrutura financeira capaz de lhe proporcionar algo muito mais raro:
ESCOLHA.
Escolher trabalhar porque deseja, e não apenas porque precisa.
Escolher atravessar um período difícil sem desespero.
Escolher diminuir o ritmo.
Escolher dizer “não”.
Escolher aproveitar oportunidades sem depender exclusivamente do próximo salário.
É por isso que PATRIMÔNIO NÃO É APENAS DINHEIRO ACUMULADO. PATRIMÔNIO É PODER DE DECISÃO ACUMULADO.
E existe uma consequência importante aqui.
Quando você compra participação em boas empresas, títulos, fundos ou outros ativos de maneira consciente, começa a deixar de enxergar o mercado financeiro como um lugar abstrato onde números piscam numa tela.
Você passa a compreender uma ideia muito mais poderosa:
INVESTIR É TRANSFORMAR RENDA PRESENTE EM PROPRIEDADE FUTURA.
Esse entendimento é especialmente importante para quem sempre ouviu falar em Bolsa de Valores como se ela fosse território reservado a especialistas, grandes investidores ou pessoas dispostas a apostar dinheiro.
Não deveria ser assim.
Antes de investir, você precisa entender O QUE ESTÁ COMPRANDO, POR QUE ESTÁ COMPRANDO E QUAL PAPEL AQUELE ATIVO EXERCE NA CONSTRUÇÃO DO SEU PATRIMÔNIO.
Foi justamente para tornar esse caminho mais claro que desenvolvi o e-book “Bolsa de Valores — Sem Medo, Sem Mistério”.
Ele foi pensado para quem deseja sair da posição de simples espectador e começar a compreender, com linguagem acessível e estrutura prática, como funciona esse universo.
Porque talvez sua próxima grande conquista financeira não seja alguma coisa nova que você possa mostrar para alguém.
Talvez seja algo muito mais importante:
COMEÇAR A POSSUIR UMA PARTE DO FUTURO QUE VOCÊ QUER CONSTRUIR.
Adoraríamos receber Seu Comentário e suas dúvidas. Ou simplesmente se cadastre abaixo para receber nossas atualizações diariamente.
Ou simplesmente se cadastre abaixo para receber nossas diariamente.
“E se eu tiver cometido um erro?”
Existe uma diferença brutal entre saber que a Bolsa oscila e VER o seu patrimônio cair na tela.
Na teoria, você aceita perfeitamente que ações sobem e descem. Na prática, basta abrir o aplicativo e encontrar aquele –7,8% em vermelho para o cérebro começar a contar uma história completamente diferente.
“E se continuar caindo?”
“E se eu tiver cometido um erro?”
“Será que devo vender antes que fique pior?”
Esse desconforto não significa necessariamente que você escolheu um investimento ruim. Muitas vezes, significa apenas que uma parte muito antiga do seu cérebro está fazendo exatamente aquilo para o qual foi treinada: detectar PERIGO.
“Por que o cérebro reage tão mal às quedas da Bolsa”
O problema é que o cérebro humano não evoluiu acompanhando gráficos de ações.
Ele evoluiu tentando evitar perdas concretas: alimento, abrigo, segurança, território. E essa velha arquitetura continua funcionando quando o “perigo” é apenas um número vermelho aparecendo na sua carteira.
É aqui que nasce um dos conflitos mais importantes da vida do investidor: RISCO REAL e SENSAÇÃO DE RISCO não são a mesma coisa.
Esse é um dos motivos ...
A economia comportamental mostrou algo fascinante: normalmente, perder determinada quantia provoca um impacto emocional maior do que o prazer produzido por ganhar aquela mesma quantia.
Isso ajuda a explicar uma situação bastante comum.
Imagine que você investiu R$10.000.
Algum tempo depois, sua carteira chega a R$11.000. Você fica satisfeito.
Mas se posteriormente ela cai para R$9.000, dificilmente seu cérebro processará aquilo apenas como “uma oscilação normal de mercado”.
Você pode começar a sentir que precisa FAZER ALGUMA COISA.
E esse impulso merece atenção.
“A dor da perda costuma falar mais alto que o prazer do ganho”
Porque existe uma diferença gigantesca entre agir por estratégia e agir apenas para interromper o desconforto.
Às vezes, vender proporciona um alívio psicológico imediato. Você fecha o aplicativo e pensa:
“Pronto. Pelo menos não vou perder mais.”
Perceba o perigo: naquele momento, seu cérebro pode estar procurando PAZ, não necessariamente uma boa decisão financeira.
Esse é um dos motivos pelos quais investidores podem comprar empolgados depois de grandes altas e vender assustados depois de grandes quedas — exatamente o contrário daquilo que imaginavam fazer quando estavam tranquilos.
“A razão fundamental pela qual comprei ...”
Aqui está uma ideia que considero fundamental: você não deveria descobrir qual é sua estratégia DURANTE uma crise.
Ela precisa existir antes.
Antes da próxima queda, você precisa saber por que aquele ativo está na carteira, quanto risco aceita suportar e quais acontecimentos realmente justificariam uma venda.
Esse pequeno conjunto de critérios cria algo extremamente valioso: uma distância entre EMOÇÃO e DECISÃO.
Imagine duas perguntas.
“Meu investimento caiu. Devo vender?”
Agora compare com:
“A razão fundamental pela qual comprei esse ativo deixou de existir?”
Parece uma mudança pequena. Não é.
A primeira pergunta nasce do PREÇO.
A segunda nasce da TESE.
“Seu maior risco talvez não seja a queda. É decidir dentro dela.”
Investidores emocionalmente frágeis observam o mercado e perguntam constantemente: “O que eu faço agora?”
Investidores mais preparados constroem previamente critérios capazes de responder: “O que precisa acontecer para que eu faça alguma coisa?”
Essa diferença é parte da ARQUITETURA INVISÍVEL DA PROSPERIDADE.
Prosperidade financeira não depende apenas de encontrar bons investimentos. Depende de construir uma estrutura mental capaz de permanecer funcional quando o mercado deixa de colaborar com suas emoções.
Essa resposta pode valer mais...
Você pode aprender sobre ações, índices, dividendos, fundos e valuation. Tudo isso importa.
Mas existe uma camada anterior a todas elas.
COMPORTAMENTO.
Porque a melhor estratégia do mundo perde valor se você a abandona justamente quando ela começa a exigir maturidade emocional.
Uma queda da Bolsa não revela apenas o que está acontecendo com os preços. Ela revela sua relação com incerteza, perda, controle e paciência.
Por isso, antes de perguntar “quanto esse ativo pode render?”, aprenda também a perguntar:
“Como eu vou reagir quando ele cair?”
Essa resposta pode valer mais para o seu patrimônio do que muitas previsões sobre o próximo movimento do mercado.
“O mercado testa primeiro a sua cabeça”
E se você quer compreender a Bolsa desde os fundamentos, sem transformar investimento em um universo complicado ou assustador, aprofunde esse conhecimento no meu e-book “Bolsa de Valores — Sem Medo, Sem Mistério”.
A proposta não é ensinar você a “adivinhar o mercado”.
É algo muito mais útil: ajudá-lo a ENTENDER o mercado para que suas decisões sejam construídas sobre conhecimento — e não sobre medo.
Adoraríamos receber Seu Comentário e suas dúvidas. Ou simplesmente se cadastre abaixo para receber nossas atualizações diariamente.
Ou simplesmente se cadastre abaixo para receber nossas diariamente.
...mas seus reais já não compram mais as mesmas coisas.
Existe um erro financeiro que quase nunca dói no momento em que acontece.
Ele não chega como uma cobrança inesperada. Não aparece como um boleto atrasado. Não produz aquele susto imediato de uma dívida crescendo.
Na verdade, ele costuma parecer extremamente responsável:
DEIXAR O DINHEIRO PARADO POR TEMPO DEMAIS.
Imagine uma cena simples.
Você recebe seu dinheiro, paga as contas, consegue separar uma pequena quantia e pensa: “Vou guardar. Pelo menos assim não corro risco.”
A intenção é boa. O problema está naquilo que você não consegue enxergar.
Enquanto o número continua aparentemente intacto na sua conta, o mundo ao redor continua reajustando preços.
“O erro silencioso que pode destruir seu poder de compra?”
O café aumenta. O plano de saúde aumenta. O supermercado aumenta. O aluguel muda. Serviços ficam mais caros.
E então acontece uma coisa curiosa: você continua tendo os mesmos R$ 10 mil, R$ 20 mil ou R$ 50 mil…
mas eles já não compram as mesmas coisas.
Esse é um dos mecanismos mais silenciosos da ARQUITETURA INVISÍVEL DA PROSPERIDADE: dinheiro não deve ser analisado apenas pelo número que aparece no extrato.
Ele precisa ser analisado pelo seu PODER DE COMPRA.
...mas seus reais já não compram mais as mesmas coisas.
Essa é a parte que costuma passar despercebida.
Existe uma diferença enorme entre PRESERVAR DINHEIRO e PRESERVAR VALOR.
Suponha que você guarde R$ 30 mil durante vários anos sem qualquer estratégia para fazê-los acompanhar minimamente o aumento do custo de vida.
Você olha a conta e pensa:
“Meu dinheiro está aqui.”
Está.
Mas a pergunta realmente importante é outra:
O QUE ESSE DINHEIRO AINDA CONSEGUE COMPRAR?
Essa mudança de pergunta altera completamente sua maneira de lidar com patrimônio.
Porque prosperidade não nasce apenas da capacidade de guardar.
Ela nasce da capacidade de PROTEGER, ORGANIZAR E ALOCAR CAPITAL com inteligência.
É por isso que aprender sobre investimentos não deveria ser tratado como hobby de quem gosta de mercado financeiro.
“Seu dinheiro pode continuar igual e, ainda assim, você estar ficando mais pobre”
Para quem pretende construir independência, patrimônio ou uma aposentadoria mais tranquila, compreender investimento é uma forma de defesa econômica.
Você não precisa transformar sua vida em uma sala de operações.
Precisa apenas deixar de ser completamente passivo diante da deterioração do valor do dinheiro.
Sua reserva ...prioriza segurança e liquidez.
Aqui existe um paradoxo importante.
Muita gente evita investir porque associa investimento exclusivamente a risco.
Mas esquece de analisar o risco de NÃO FAZER NADA.
E não estou defendendo colocar seu dinheiro impulsivamente em ações, fundos ou qualquer outro ativo.
Seria igualmente irresponsável.
Existe dinheiro que precisa permanecer disponível.
“O maior risco pode ser acreditar que não correr risco é uma estratégia”
Sua reserva de emergência, por exemplo, deve priorizar segurança e liquidez.
O problema começa quando todo o patrimônio permanece indefinidamente no mesmo lugar simplesmente porque você nunca desenvolveu conhecimento suficiente para tomar decisões melhores.
Esse é o verdadeiro divisor.
Antes de escolher ativos, você precisa compreender objetivo, prazo, risco, liquidez e diversificação.
Só então o investimento deixa de parecer uma aposta e começa a funcionar como aquilo que deveria ser:
uma ferramenta dentro de uma estratégia patrimonial.
...começar a enxergá-lo como CAPITAL COM FUNÇÃO.
https://viverefazer.com/bolsa-de-valores-sem-medo-sem-misterio/Talvez a pergunta mais importante não seja:
“Quanto dinheiro você tem?”
Talvez seja:
“O QUE CADA PARTE DO SEU DINHEIRO ESTÁ FAZENDO POR VOCÊ?”
Uma parte pode proteger emergências.
Outra pode financiar objetivos de curto prazo.
Outra pode buscar preservar poder de compra.
E outra pode trabalhar durante anos na construção de patrimônio.
Essa é a mudança central: parar de enxergar dinheiro como algo que simplesmente se acumula e começar a enxergá-lo como CAPITAL COM FUNÇÃO.
Você não precisa dominar a Bolsa de Valores amanhã.
“Seu dinheiro precisa ter uma função”
Mas precisa começar a compreendê-la.
Porque permanecer distante de algo apenas porque parece complicado não elimina seus efeitos sobre sua vida financeira.
Apenas entrega suas decisões ao desconhecimento.
Foi justamente para quebrar essa barreira que criei o e-book “Bolsa de Valores — Sem Medo, Sem Mistério”.
Ele foi pensado para quem olha para a Bolsa e ainda enxerga gráficos, siglas, risco e confusão — mas quer finalmente entender o que existe por trás disso, em uma linguagem clara e estruturada.
Porque talvez seu próximo grande avanço financeiro não comece quando você tiver mais dinheiro.
Talvez comece quando você finalmente souber O QUE FAZER COM O DINHEIRO QUE JÁ PASSA PELAS SUAS MÃOS.

Adoraríamos receber Seu Comentário e suas dúvidas. Ou simplesmente se cadastre abaixo para receber nossas atualizações diariamente.
Ou simplesmente se cadastre abaixo para receber nossas diariamente.
Enquanto milhões de pessoas repetem esses mesmos hábitos...
Existe uma diferença enorme entre CONSUMIR O MUNDO e possuir uma pequena parte dele.
Você compra no supermercado. Abastece o carro. Usa o banco. Paga energia elétrica. Contrata internet. Assina serviços digitais. Compra medicamentos, roupas, equipamentos e centenas de outras coisas ao longo do ano.
Até aí, nada incomum.
Mas existe uma pergunta que quase ninguém faz:
Quem está do outro lado recebendo esse dinheiro?
Porque enquanto você passa o cartão, alguém registra uma venda. Enquanto você paga uma conta, alguma empresa reconhece receita. Enquanto milhões de pessoas repetem esses mesmos hábitos diariamente, negócios inteiros movimentam bilhões.
E aqui aparece uma das ideias mais poderosas da ARQUITETURA INVISÍVEL DA PROSPERIDADE:
Você não precisa apenas comprar das empresas.
Em determinadas situações, você também pode ser SÓCIO DELAS.
” Você compra produtos. Mas já pensou em possuir as empresas? “
Quando uma pessoa começa a compreender a Bolsa de Valores de verdade, algo muda na maneira como ela olha para o cotidiano.
O supermercado deixa de ser apenas supermercado.
O banco deixa de ser apenas banco.
A empresa de energia deixa de ser apenas o boleto que chega todos os meses.
Por trás de cada uma dessas operações existe uma estrutura econômica tentando produzir receita, lucro, caixa e crescimento.
E algumas dessas estruturas pertencem parcialmente a milhões de investidores.
Essa mudança de perspectiva é pequena na aparência, mas gigantesca nas consequências.
Naturalmente, ninguém deve parar de consumir aquilo que necessita.
Imagine uma cena absolutamente comum.
Você acorda, pega o celular, utiliza internet, toma café, paga alguma conta pelo aplicativo do banco, passa em um supermercado e, talvez, abasteça o carro no fim do dia.
Em poucas horas, você interagiu com diversos setores da economia.
Agora vem a parte interessante:
durante anos, muita gente participa dessa engrenagem apenas de um lado — o lado do CONSUMIDOR.
Compra.
Paga.
Contrata.
Renova.
Consome novamente.
Naturalmente, ninguém deve parar de consumir aquilo que necessita.
A questão é outra.
Talvez esteja faltando conhecer o outro lado da mesa.
“Você pode estar financiando negócios que nunca considerou possuir”
Comprar ações significa adquirir uma pequena participação em uma companhia aberta. Você não compra uma promessa mágica, não recebe garantia de enriquecimento e não deixa de correr riscos.
Você passa a possuir uma fração de um NEGÓCIO REAL.
Esse detalhe precisa ser levado a sério.
Uma ação não deveria ser enxergada apenas como um número piscando na tela do celular. Por trás daquele código existem funcionários, clientes, ativos, dívidas, receitas, decisões estratégicas, concorrentes e uma administração tentando produzir resultados.
Quando você entende isso, deixa de perguntar apenas:
“Qual ação vai subir?”
E começa a fazer uma pergunta muito mais madura:
“Que tipo de negócio eu aceitaria possuir?”
Essa segunda pergunta muda tudo.
Mas existe outra forma de enxergar esse ambiente...
Um dos maiores obstáculos de quem está começando não é falta de dinheiro.
É INTERPRETAR A BOLSA DA FORMA ERRADA.
Se você acredita que investir significa adivinhar qual ativo vai disparar amanhã, naturalmente o mercado parecerá perigoso, complicado e próximo de uma aposta.
Mas existe outra forma de enxergar esse ambiente.
Em vez de observar apenas cotações, você começa a estudar empresas.
O que elas vendem?
Existe demanda pelo que produzem?
A empresa consegue gerar lucro?
Está excessivamente endividada?
Possui vantagens competitivas?
Consegue permanecer relevante durante anos?
Essa abordagem é menos emocionante do que perseguir a “ação do momento”.
E justamente por isso costuma ser muito mais inteligente.
“A virada acontece quando você deixa de enxergar a Bolsa como cassino”
O investidor começa a substituir ANSIEDADE POR CRITÉRIO.
Essa talvez seja uma das transformações mais importantes de toda a jornada financeira.
Você não precisa conhecer centenas de empresas.
Precisa aprender a compreender aquilo que está comprando.
Porque existe uma enorme diferença entre comprar um código na Bolsa e adquirir participação consciente em um negócio.
O primeiro comportamento é especulativo.
O segundo começa a construir mentalidade de PROPRIETÁRIO.
Que lado?
Da próxima vez que utilizar um banco, entrar em um supermercado, pagar uma conta de energia ou contratar algum serviço, experimente fazer um exercício diferente.
Pergunte:
“Quem ganha dinheiro quando milhões de pessoas repetem este comportamento?”
Depois faça uma segunda pergunta:
“Existe alguma maneira de eu participar economicamente dessa engrenagem?”
Esse exercício começa a desmontar uma ideia muito limitada sobre patrimônio.
Prosperidade não nasce apenas de economizar pequenas quantias ou encontrar investimentos que prometem rentabilidade.
Ela começa quando você passa a compreender COMO O CAPITAL SE MOVIMENTA.
Você continuará sendo consumidor.
Mas poderá aprender a ser também proprietário.
E talvez essa seja uma das mudanças mais silenciosas — e mais profundas — na construção de patrimônio: deixar de observar as grandes engrenagens econômicas exclusivamente do lado de fora.
Se você sente que a Bolsa de Valores ainda parece complicada, cheia de termos difíceis ou reservada para pessoas que entendem muito de economia, foi exatamente para quebrar essa barreira que desenvolvi o e-book “Bolsa de Valores — Sem Medo, Sem Mistério.”
A proposta não é ensinar você a perseguir promessas de dinheiro rápido.
É muito mais importante do que isso.
É ajudar você a compreender o mercado com clareza suficiente para olhar para uma empresa, uma ação e uma oportunidade de investimento e saber O QUE ESTÁ DIANTE DE VOCÊ.
Porque antes de investir melhor, existe uma etapa indispensável:
APRENDER A ENXERGAR MELHOR.
Adoraríamos receber Seu Comentário e suas dúvidas. Ou simplesmente se cadastre abaixo para receber nossas atualizações diariamente.
Ou simplesmente se cadastre abaixo para receber nossas diariamente.
Volatilidade e risco: por que uma ação cair não significa necessariamente perder dinheiro?
VOLATILIDADE não é a mesma coisa que RISCO — e confundir os dois pode levar você a tomar decisões ruins com seu dinheiro.
Imagine abrir seu aplicativo de investimentos numa segunda-feira e descobrir que uma ação comprada por R$ 1.000 agora vale R$ 850. Em poucos dias, R$ 150 desapareceram da cotação. Seu primeiro impulso talvez seja vender antes que a situação piore.
E agora “minha ação caiu, devo vender?”
Mas existe uma pergunta que quase ninguém faz nesse momento: o que realmente mudou? O PREÇO do investimento ou o VALOR daquilo que você possui?
Essa distinção representa um dos pilares da ARQUITETURA INVISÍVEL DA PROSPERIDADE.
No mercado financeiro, VOLATILIDADE é a intensidade com que os preços oscilam. RISCO, por sua vez, envolve a possibilidade de resultados desfavoráveis, especialmente perdas que comprometam seu patrimônio ou seus objetivos.
Uma ação pode cair 15% sem que a empresa tenha perdido sua capacidade de gerar lucros. Entretanto, uma empresa aparentemente estável pode acumular dívidas perigosas enquanto suas ações quase não oscilam.
Nem toda queda representa deterioração. Nem toda estabilidade significa segurança.
1. O perigo de confundir movimento com destruição
Pense em duas empresas.
A primeira possui receitas recorrentes, endividamento administrável e capacidade consistente de gerar caixa. Suas ações caem 20% durante uma turbulência econômica.
A segunda apresenta preços relativamente estáveis, mas enfrenta prejuízos persistentes, dívidas crescentes e dificuldades para financiar suas operações.
Qual oferece maior risco?
A resposta exige análise. A primeira pode estar temporariamente desvalorizada, mas também pode enfrentar problemas ainda não evidentes. A segunda pode esconder fragilidades graves atrás de uma cotação tranquila.
Aqui surge uma verdade desconfortável: o mercado mostra o PREÇO todos os dias, mas não entrega o VALOR pronto para você.
É necessário investigar fundamentos, perspectivas, endividamento e o preço pago pelo ativo.
Comprar uma excelente empresa por um preço exagerado também pode produzir perdas relevantes.
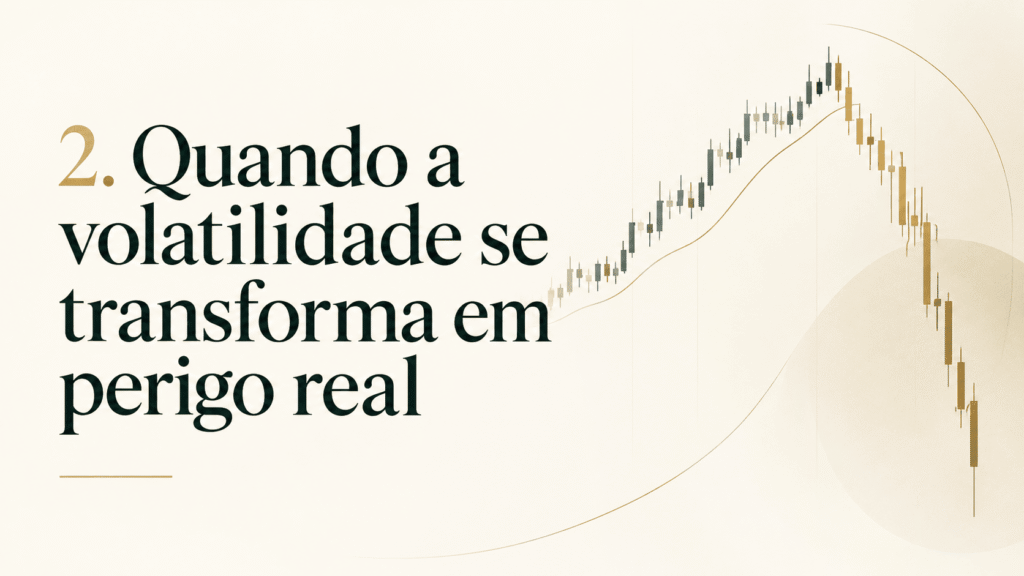
2. Quando a volatilidade se transforma em perigo real
Existe uma circunstância em que a oscilação deixa de ser apenas desconfortável: quando você precisa vender.
Imagine investir R$ 20 mil em ações e precisar desse dinheiro seis meses depois para uma emergência. Se o mercado cair 25%, seu patrimônio investido poderá estar reduzido a R$ 15 mil justamente quando você precisar resgatá-lo.
Nesse cenário, o problema não é somente a queda. É a incompatibilidade entre o investimento e sua necessidade de LIQUIDEZ.
Para recuperar uma perda de 25%, o capital restante precisa valorizar aproximadamente 33,3%.
Por isso, construir patrimônio exige uma sequência inteligente: organizar suas finanças, estabelecer uma RESERVA DE EMERGÊNCIA e investir conforme seus objetivos e sua tolerância a perdas.
Diversificação, análise de fundamentos e ausência de alavancagem excessiva também ajudam a administrar riscos, embora não eliminem a possibilidade de prejuízos.
Você não controla o mercado. Mas pode controlar quanto depende dele no momento errado.
3. Conclusão — O verdadeiro risco pode estar naquilo que você não compreende
A maturidade financeira começa quando você abandona a ideia de que investir bem significa nunca ver números vermelhos.
Significa compreender POR QUE possui determinado ativo, quais acontecimentos poderiam comprometer seu valor e quanto prejuízo você conseguiria suportar sem destruir seus planos.
A volatilidade é visível. O risco nem sempre.
E talvez a decisão mais importante não seja descobrir qual ação vai subir amanhã, mas construir uma estratégia que permita atravessar períodos difíceis sem transformar oscilações temporárias em perdas definitivas.
PROSPERIDADE não nasce da ausência de incertezas. Nasce da capacidade de tomar decisões conscientes diante delas.
Se você deseja desenvolver essa compreensão desde os fundamentos, conheça meu e-book “Bolsa de Valores — Sem Medo, Sem Mistério”. Uma leitura educativa para quem deseja compreender o funcionamento da Bolsa, reconhecer seus riscos e começar a construir uma relação mais consciente com os investimentos.
Porque antes de colocar seu DINHEIRO no mercado, vale a pena investir naquilo que orientará todas as suas decisões: CONHECIMENTO.
Adoraríamos receber Seu Comentário e suas dúvidas. Ou simplesmente se cadastre abaixo para receber nossas atualizações diariamente.
Ou simplesmente se cadastre abaixo para receber nossas diariamente.
...durante anos, você esteve de um único lado da mesa.
A pergunta de um milhão de dólares:
“Preciso entender de economia para investir na Bolsa? Quanto dinheiro é necessário para começar — e como saber se estou comprando algo que realmente faz sentido?”
Não. Você não precisa dominar economia, decorar gráficos ou acompanhar o mercado o dia inteiro. O que precisa é compreender alguns fundamentos antes de colocar dinheiro em qualquer ativo. E também não precisa começar com uma fortuna: o ponto mais importante, no início, é aprender a reconhecer O QUE você está comprando, POR QUE está comprando e QUAL risco está assumindo.
Existe um momento silencioso na vida financeira que quase ninguém percebe quando acontece.
Você continua indo ao supermercado. Continua pagando a conta de luz. Continua usando banco, celular, internet, cartão, combustível, medicamentos, aplicativos. Aparentemente, nada mudou.
Mas alguma coisa mudou dentro de você.
Você começa a olhar para as empresas que fazem parte da sua rotina e percebe uma coisa desconfortável: durante anos, você esteve de um único lado da mesa.
Você CONSUMIA.
Pagava a companhia de energia. Pagava o banco. Comprava produtos. Assinava serviços. Abastecia. Fazia compras.
Todos os meses, uma pequena parte do dinheiro que você trabalhou para ganhar seguia em direção a empresas, acionistas e investidores.
Até que surge uma pergunta diferente:
“E se eu também pudesse estar do outro lado?”
Essa pergunta parece simples. Mas ela muda completamente a maneira como você enxerga patrimônio.
Porque existe uma enorme diferença entre apenas comprar aquilo que uma empresa vende e possuir uma pequena participação naquela empresa.
É aqui que começa uma das mudanças mais importantes da ARQUITETURA INVISÍVEL DA PROSPERIDADE:
você deixa de pensar exclusivamente como consumidor e começa a desenvolver a mentalidade de PROPRIETÁRIO.
você deixa de pensar exclusivamente como consumidor...
Imagine duas pessoas recebendo seus salários.
A primeira recebe, paga as contas, compra algumas coisas, faz algumas escolhas de lazer e espera o próximo pagamento.
No mês seguinte, o processo recomeça.
DINHEIRO → CONSUMO → FIM.
A segunda pessoa faz praticamente as mesmas coisas. Ela também precisa viver.
Mas existe uma diferença.
Antes que todo o dinheiro desapareça no consumo, uma pequena parcela é direcionada para aquisição de ATIVOS.
DINHEIRO → ATIVOS → PARTICIPAÇÃO → POSSÍVEL RENDA FUTURA.
Talvez sejam R$50.
Talvez R$100.
Talvez R$500.
O valor inicial importa muito menos do que parece.
Porque a primeira transformação não acontece na conta bancária.
Acontece na IDENTIDADE.
Você começa a perceber que dinheiro pode assumir dois papéis completamente diferentes.
Ele pode ser empregado para satisfazer uma necessidade imediata.
Ou pode ser enviado para trabalhar em favor do seu futuro.
Essa diferença parece pequena quando observada durante trinta dias.
Mas observe durante dez anos.
É exatamente aí que decisões aparentemente insignificantes começam a produzir destinos financeiros completamente diferentes.
Não porque alguém encontrou um investimento mágico.
Mas porque uma pessoa construiu apenas um PADRÃO DE CONSUMO, enquanto a outra começou lentamente a construir um SISTEMA DE ACUMULAÇÃO
Você vive cercado por NEGÓCIOS.
Existe um erro comum quando se fala sobre investimentos: transformar consumo em inimigo.
Não é.
Você trabalha também para desfrutar da vida.
O problema começa quando todo o dinheiro que atravessa suas mãos possui apenas um destino: sair delas.
Pense na quantidade de empresas que participaram do seu dia hoje.
O banco em que você movimentou sua conta.
A empresa que fornece eletricidade para sua casa.
A companhia responsável pelo seu celular.
A empresa por trás do supermercado.
A fabricante do medicamento.
A seguradora.
A plataforma de tecnologia.
A companhia de saneamento.
Você vive cercado por NEGÓCIOS.
E durante grande parte da vida fomos treinados apenas para comprar aquilo que esses negócios oferecem.
Investir muda essa relação.
Quando você compra uma ação, por exemplo, não está simplesmente observando uma empresa de longe.
Você está adquirindo uma pequena participação econômica naquele negócio.
Essa mudança de perspectiva é poderosa.
Você começa a olhar o mundo de outra forma.
Em vez de perguntar somente:
“Quanto isso custa?”
começa também a perguntar:
“Quem ganha dinheiro com isso?”
Depois:
“Esse negócio é sólido?”
E finalmente:
“Faz sentido eu possuir uma parte dele?”
Perceba o tamanho dessa transformação.
Você não está apenas aprendendo sobre Bolsa de Valores.
Está aprendendo a enxergar a ECONOMIA por trás da vida cotidiana.
E quando isso acontece, alguma coisa muda definitivamente.
Você continua consumidor.
Mas deixa de ser APENAS consumidor.
Você não precisa esperar ficar rico para começar a construir ativos.
Existe uma imagem muito difundida sobre investidores: alguém sofisticado, cercado de gráficos, movimentando grandes quantias de dinheiro.
Essa imagem mais atrapalha do que ajuda.
Porque faz parecer que primeiro você precisa possuir muito dinheiro para depois começar a pensar como investidor.
A ordem pode ser exatamente a contrária.
Primeiro nasce a MENTALIDADE.
Depois nasce o hábito.
Depois vem o patrimônio.
Você não precisa esperar ficar rico para começar a construir ativos.
Na verdade, começar a construir ativos pode ser justamente uma das maneiras de deixar de depender exclusivamente da própria força de trabalho ao longo da vida.
Esse é o ponto que merece ser guardado:
SEU SALÁRIO PRODUZ RENDA ENQUANTO VOCÊ TRABALHA. SEUS ATIVOS PODEM COMEÇAR A CONSTRUIR RENDA ALÉM DO SEU TRABALHO.
Não existe promessa de enriquecimento fácil nisso.
Existe algo muito mais valioso: ESTRUTURA.
A verdadeira prosperidade raramente começa com uma grande oportunidade.
Ela costuma começar no instante em que alguém decide que nem todo dinheiro que entra em sua vida precisa terminar em consumo.
Uma pequena parte pode permanecer.
Depois crescer.
Depois produzir.
Depois gerar novas possibilidades.
E talvez seja exatamente esse o dia em que sua relação com dinheiro começa a mudar:
o dia em que você percebe que não precisa passar a vida inteira apenas financiando o patrimônio dos outros.
Você também pode começar a construir o SEU.
Se essa mudança de perspectiva despertou algo em você e deseja entender como funciona esse universo de forma clara, prática e sem aquele vocabulário financeiro que transforma o simples em complicado, aprofunde essa jornada no e-book “Bolsa de Valores — Sem Medo, Sem Mistério.”
Porque antes de investir dinheiro, existe algo ainda mais importante para adquirir:
COMPREENSÃO.

Adoraríamos receber Seu Comentário e suas dúvidas. Ou simplesmente se cadastre abaixo para receber nossas atualizações diariamente.
Ou simplesmente se cadastre abaixo para receber nossas diariamente.
Você tem medo da Bolsa, mas deveria ter medo de quê?
Existe uma ironia silenciosa na maneira como você lida com seu dinheiro: talvez tenha medo de investir em empresas, mas não perceba o risco de passar décadas trabalhando sem construir patrimônio.
Você abre o noticiário, encontra a Bolsa caindo, especialistas falando em crise e investidores preocupados. Sua reação é compreensível: “Prefiro não arriscar meu dinheiro.”
Mas existe uma pergunta que raramente aparece nessa conversa: e quanto custa NÃO assumir determinados riscos?
Imagine trabalhar durante 30 anos, receber seu salário, pagar suas contas e guardar aquilo que sobra. Você faz tudo aparentemente certo. Entretanto, quando chega o momento de diminuir o ritmo, descobre que suas economias não oferecem a liberdade que imaginava.
O problema não foi uma queda da Bolsa. Foi algo menos barulhento: a ausência de uma ARQUITETURA PATRIMONIAL.
1. O risco que não aparece no extrato
A inflação possui uma característica particularmente cruel: ela não precisa retirar dinheiro da sua conta para empobrecer seu poder de compra.
Imagine R$ 10 mil guardados sem rendimento. Com inflação hipotética de 4% ao ano durante dez anos, esse dinheiro conservaria apenas cerca de 68% do poder de compra original.
O saldo permaneceria intacto. Seu dinheiro, não.
É a EROSÃO SILENCIOSA DO PATRIMÔNIO.
Isso não significa que você deva colocar suas economias na Bolsa. Significa compreender que segurança financeira não é simplesmente evitar oscilações.
É proteger sua capacidade futura de comprar, escolher e viver.
Uma reserva de emergência precisa priorizar liquidez e segurança. Já o dinheiro destinado a objetivos de longo prazo pode exigir outra estratégia.
DINHEIRO SEM PROPÓSITO tende a se tornar dinheiro sem direção.
2. O verdadeiro perigo é investir sem compreender o que você possui
Comprar uma ação não é apostar que uma linha subirá amanhã. É adquirir uma pequena participação em uma empresa real, com clientes, despesas, dívidas, concorrentes e resultados.
Essa diferença muda completamente a conversa.
Antes de investir, pergunte: a empresa gera lucros consistentes? Suas dívidas são administráveis? Consegue transformar resultados em caixa? Os dividendos distribuídos são sustentáveis?
Essas perguntas não eliminam o risco. Elas substituem o impulso pela DECISÃO FUNDAMENTADA.
E existe uma distinção essencial: receber dividendos não significa obter rendimento garantido. Empresas podem reduzir pagamentos, suspender distribuições e perder valor de mercado.
Por isso, construir patrimônio exige diversificação, horizonte adequado e disciplina.
O objetivo não é encontrar um investimento milagroso. É desenvolver um SISTEMA DE DECISÕES capaz de sobreviver aos seus próprios erros.
3. Conclusão — O que deveria realmente tirar seu sono?
Talvez você não precise ter menos medo da Bolsa. Precise ter mais respeito pelo TEMPO.
Porque o tempo que passa sem planejamento não pode ser comprado novamente.
Comece organizando suas finanças, eliminando dívidas caras, formando uma reserva e estudando investimentos compatíveis com seus objetivos.
Depois, avance com conhecimento, não com pressa.
A verdadeira prosperidade não nasce da coragem de apostar. Nasce da capacidade de construir, proteger e administrar patrimônio com inteligência.
Seu maior risco talvez não seja perder dinheiro investindo. É chegar ao futuro sem ter construído alternativas.
Se você deseja aprofundar essa compreensão e descobrir como investir na Bolsa de Valores, conheça meu e-book Bolsa de Valores, Sem Medo Sem Mistério.

Porque aprender a investir não é apenas uma questão de dinheiro. É começar a construir uma relação diferente com o seu FUTURO.
Adoraríamos receber Seu Comentário e suas dúvidas. Ou simplesmente se cadastre abaixo para receber nossas atualizações diariamente.
Ou simplesmente se cadastre abaixo para receber nossas diariamente.
Inflação: o ladrão silencioso do seu poder de compra
Existe uma forma de perder dinheiro sem gastar um único centavo.
Você abre o aplicativo do banco, olha o saldo e ele continua lá: R$ 10.000.
Nenhum saque. Nenhuma compra. Nenhuma transferência.
Parece que nada aconteceu.
Mas aconteceu.
Porque dinheiro não deveria ser medido apenas pela quantidade de REAIS que você possui. Deveria ser medido também pela quantidade de VIDA que esses reais conseguem comprar.
E é justamente aí que a inflação trabalha.
Ela não precisa entrar na sua conta e retirar dinheiro.
Ela simplesmente diminui, silenciosamente, aquilo que o seu dinheiro consegue fazer por você.
O número continua igual. O PODER dele, não.
Imagine uma situação simples.
Você vai ao supermercado e uma determinada compra custa R$ 500.
Algum tempo depois, aquela mesma combinação de alimentos, produtos de limpeza e itens básicos passa a custar R$ 550.
Você continua possuindo uma nota de R$100 que diz exatamente R$100.
O problema é que ela já não compra exatamente as mesmas coisas.
Essa diferença é fundamental.
PREÇO é quanto algo custa.
PODER DE COMPRA é quanto o seu dinheiro consegue comprar.
E inflação significa, na prática, que ao longo do tempo você precisa entregar uma quantidade maior de dinheiro para adquirir determinados bens e serviços.
É por isso que existe uma pergunta financeira muito mais inteligente do que simplesmente:
“Quanto dinheiro eu consegui guardar?”
A pergunta deveria ser:
“Meu dinheiro está conseguindo preservar seu poder de compra ao longo do tempo?”
Essa mudança de perspectiva é uma das bases da construção de patrimônio.
Guardar dinheiro e PROTEGER dinheiro são coisas diferentes
Aqui aparece uma armadilha especialmente perigosa para quem sempre aprendeu que o comportamento financeiramente correto era apenas “guardar dinheiro”.
Guardar continua sendo importante.
O problema é imaginar que o trabalho termina aí.
Não termina.
Dinheiro parado pode oferecer uma sensação psicológica de segurança porque você vê o saldo. Mas, no longo prazo, existe outra batalha acontecendo: seu patrimônio precisa lidar com a perda de poder de compra.
E isso muda completamente a conversa sobre investimentos.
Você começa a perceber que investir não deveria ser tratado apenas como uma tentativa de “ganhar mais dinheiro”.
Investir também pode fazer parte de uma estratégia para PRESERVAR E AMPLIAR O VALOR DO SEU TRABALHO AO LONGO DO TEMPO.
Pense nisso.
Para acumular R$10 mil, talvez você tenha precisado trabalhar centenas de horas.
Aquele dinheiro representa manhãs em que você levantou cedo, compromissos que cumpriu, esforço, decisões e uma parte irreversível da sua vida.
Portanto, permitir que seu poder de compra seja lentamente corroído não significa apenas perder eficiência financeira.
Significa permitir que uma parte do valor econômico daquele TEMPO TRABALHADO também seja corroída.
E é exatamente por isso que compreender inflação deveria vir ANTES de escolher uma ação, um fundo ou qualquer outro investimento.
Quando você entende o inimigo, começa a entender por que INVESTIR existe
Existe uma diferença enorme entre entrar na Bolsa porque alguém disse que determinada ação “vai subir” e começar a investir porque você compreendeu a necessidade de construir patrimônio.
A primeira atitude nasce da expectativa.
A segunda nasce da CONSCIÊNCIA FINANCEIRA.
Antes de perguntar “qual ação comprar?”, você precisa compreender o que está tentando construir, quais riscos consegue assumir, quanto tempo possui e qual função aquele investimento terá dentro da sua estratégia.
É nesse momento que a Bolsa deixa de parecer um cassino cheio de gráficos piscando.
Você começa a enxergá-la pelo que ela realmente pode representar: um ambiente no qual pessoas comuns podem adquirir participação em empresas e colocar parte do próprio capital em ativos produtivos.
Não existe garantia de lucro. Existem riscos, oscilações e decisões que precisam ser tomadas com conhecimento.
Mas existe uma mudança decisiva de mentalidade:
seu dinheiro deixa de ser apenas dinheiro guardado e passa a ter uma FUNÇÃO dentro da construção do seu patrimônio.
Conclusão — O perigo não é perceber que tudo ficou mais caro. É perceber TARDE DEMAIS.
A inflação raramente chega fazendo barulho.
Ela aparece no supermercado.
No combustível.
No aluguel.
No plano de saúde.
No restaurante que você frequentava.
Naquilo que R$100 compravam alguns anos atrás e já não compram hoje.
E talvez essa seja uma das primeiras grandes lições para quem deseja construir patrimônio:
NÃO BASTA ACUMULAR DINHEIRO. É PRECISO ENTENDER O QUE ESTÁ ACONTECENDO COM ELE.
Quando você compreende isso, a pergunta deixa de ser apenas “onde guardar?” e começa a evoluir para:
“Como fazer meu dinheiro participar da construção do meu futuro?”
É justamente a partir dessa mudança que a conversa sobre investimentos começa a fazer sentido.
Se você quer avançar dessa compreensão inicial para entender como funciona a BOLSA DE VALORES, o que significa comprar uma ação, quais são os riscos, como analisar suas primeiras decisões e como construir uma estratégia sem depender de “economês”, indicações milagrosas ou promessas de enriquecimento rápido, esse é o caminho que aprofundo no e-book Bolsa de Valores — Sem Medo, Sem Mistério.

Porque antes de tentar fazer dinheiro na Bolsa, existe algo muito mais importante:
APRENDER A NÃO SER INGÊNUO COM O DINHEIRO QUE VOCÊ JÁ CONQUISTOU.
Adoraríamos receber Seu Comentário e suas dúvidas. Ou simplesmente se cadastre abaixo para receber nossas atualizações diariamente.
Ou simplesmente se cadastre abaixo para receber nossas diariamente.
E essa talvez seja uma das primeiras verdades...
Existe uma armadilha financeira particularmente perigosa porque ela não provoca sustos, não envia notificações e dificilmente aparece no extrato bancário.
É a sensação de que seu dinheiro está protegido simplesmente porque continua lá.
Imagine que você guardou R$10.000. Passaram-se dois anos e, ao consultar sua conta, os mesmos R$10.000 continuam disponíveis. Nenhum centavo desapareceu.
Parece uma boa notícia, não é?
Mas existe uma pergunta que quase ninguém faz:
O QUE ESSE DINHEIRO AINDA CONSEGUE COMPRAR?
Porque existe uma diferença gigantesca entre PRESERVAR DINHEIRO e PRESERVAR PODER DE COMPRA.
Se os preços aumentam enquanto seu dinheiro permanece sem rendimento, você pode continuar com a mesma quantia e, ainda assim, estar financeiramente mais pobre.
“Por que deixar dinheiro parado também pode custar caro.”
É como subir uma escada rolante que desce. Permanecer parado não significa permanecer no mesmo lugar.
E essa talvez seja uma das primeiras verdades que você precisa compreender antes de começar a investir:
NÃO PERDER DINHEIRO NO EXTRATO NÃO SIGNIFICA NÃO PERDER VALOR NA VIDA REAL.
O dinheiro continua sendo o mesmo...
Pense em uma situação simples.
Você entra no supermercado com R$200 e consegue comprar os produtos necessários para sua semana.
Algum tempo depois, retorna com os mesmos R$200. Mas agora precisa retirar alguns itens do carrinho.
O dinheiro continua sendo o mesmo.
“A inflação não precisa tocar no seu dinheiro para diminuir sua riqueza”
O que mudou foi sua capacidade de transformá-lo em produtos.
Isso é a inflação agindo sobre seu PODER DE COMPRA.
Considere um exemplo hipotético: se os preços subirem 5% em um ano, R$10.000 guardados sem rendimento precisarão se transformar em R$10.500 apenas para acompanhar essa elevação.
Se permanecerem parados, seu poder de compra terá diminuído aproximadamente 4,76%.
Perceba a gravidade disso.
Você não precisou gastar irresponsavelmente, comprar algo desnecessário ou cometer um erro de investimento.
Bastou o tempo passar.
Mas existe outra consequência menos evidente: o CUSTO DE OPORTUNIDADE.
Enquanto seu dinheiro permanece sem remuneração, você também deixa de aproveitar possíveis rendimentos que poderiam contribuir para preservar ou ampliar seu patrimônio.
Isso não significa que todo dinheiro deva estar na Bolsa de Valores.
Significa que CADA REAL PRECISA TER UMA FUNÇÃO.
Dinheiro para emergências exige segurança e liquidez. Dinheiro destinado a objetivos de longo prazo pode seguir outra estratégia, compatível com seu perfil e tolerância ao risco.
A verdadeira inteligência financeira não consiste em investir tudo.
Consiste em compreender por que você está mantendo cada parcela do seu patrimônio onde ela está.
dinheiro trabalhar?
Existe uma frase muito repetida no universo financeiro: “Faça seu dinheiro trabalhar para você.”
Ela é interessante, mas incompleta.
Porque dinheiro não trabalha sozinho, não toma decisões inteligentes e muito menos garante resultados.
“O dinheiro precisa trabalhar?”
Quem precisa trabalhar primeiro é sua CAPACIDADE DE DECISÃO.
Imagine que você tenha R$5.000 disponíveis.
Antes de perguntar qual investimento oferece a maior rentabilidade, faça três perguntas:
Primeira: vou precisar desse dinheiro nos próximos meses?
Segunda: quanto risco posso assumir sem comprometer minha segurança financeira?
Terceira: quero preservar poder de compra, acumular patrimônio ou construir uma fonte futura de renda?
Essas respostas mudam completamente o caminho.
Uma reserva de emergência não deveria ser exposta às mesmas oscilações de um investimento de longo prazo.
Da mesma forma, investir em ações exige compreender que você está adquirindo pequenas participações em empresas reais, sujeitas a lucros, prejuízos, ciclos econômicos e mudanças de mercado.
É nesse ponto que a BOLSA DE VALORES deixa de parecer um ambiente misterioso e começa a fazer sentido.
Você percebe que investir não é simplesmente procurar um número maior na tela.
É escolher, conscientemente, onde seu dinheiro estará alocado e quais riscos acompanharão essa decisão.
Você não controla a inflação
Talvez você tenha passado anos acreditando que investir é uma atividade reservada a pessoas com muito dinheiro ou conhecimentos sofisticados.
Mas a primeira transformação não acontece quando você compra sua primeira ação.
Ela acontece quando compreende que DINHEIRO PARADO, INFLAÇÃO E TEMPO fazem parte da mesma equação.
Você não controla a inflação. Também não controla os movimentos da Bolsa.
“Seu Futuro está parado ou seu Dinheiro está esperando?”
Mas pode aprender a organizar suas finanças, preservar sua segurança e tomar decisões mais conscientes sobre o futuro.
E existe uma diferença enorme entre assumir riscos sem conhecimento e aprender a administrá-los.
O OBJETIVO NÃO É FAZER SEU DINHEIRO CORRER. É IMPEDIR QUE SEU FUTURO FIQUE SEM DIREÇÃO.
Se essa reflexão despertou sua curiosidade, o próximo passo é compreender como funciona o ambiente onde pessoas comuns podem se tornar investidoras e participar do crescimento de empresas.
Foi pensando exatamente nessa jornada que desenvolvi o e-book Bolsa de Valores — Sem Medo, Sem Mistério.

Nele, você encontra uma explicação acessível dos fundamentos da Bolsa, do funcionamento das ações e dos primeiros passos para construir uma estratégia de investimentos de longo prazo, sem depender de promessas de enriquecimento rápido.
Porque antes de colocar seu dinheiro no mercado, existe algo muito mais importante a investir:
SEU CONHECIMENTO.